ATUALIZAÇÃO (17/03/2026)– DESFECHO DA INVESTIGAÇÃO: Este portal informa aos leitores, autoridades e órgãos de controle que os fatos narrados nesta reportagem foram objeto de apuração oficial pelo Tribunal de Contas do Estado do Tocantins (TCE-TO), por meio do Procedimento Apuratório Preliminar (PAP nº 983/2026). Em decisão proferida no Despacho nº 247/2026-RELT6, a 6ª Relatoria do Tribunal determinou o ARQUIVAMENTO do processo, após o Banco do Brasil e a Prefeitura de Araguaína apresentarem esclarecimentos técnicos. A Corte de Contas concluiu que as movimentações de “meio bilhão de reais” sob o polêmico “Código 52” (Estorno) referiam-se, na realidade, ao pagamento de folha de pessoal, tratando-se de um erro sistêmico de nomenclatura por parte da instituição financeira. Ressaltamos que esta investigação jornalística foi o instrumento que provocou a transparência dos dados, forçando o reconhecimento do erro tecnológico pelo banco e a prestação de contas detalhada pela gestão municipal. A íntegra do desfecho e a análise dos documentos finais podem ser conferidas em nossa matéria de encerramento do caso clicando aqui
Em continuidade ao nosso levantamento sobre a gestão dos recursos públicos do FUNDEB (Fundo de Manutenção e Desenvolvimento da Educação Básica) de Araguaína, este portal, no exercício de seu papel fiscalizador, traz a público a constatação dos fatos. A série de reportagens produzida sobre o caso é motivada pelo dever jornalístico de noticiar irregularidades graves e inconsistências técnicas identificadas na prestação de contas do município, especialmente no que tange às movimentações financeiras destes recursos.
Ao consultar essas movimentações referente ao período de 2021 a dezembro de 2024, nosso levantamento preliminar constatou fluxos financeiros com esses recursos em valores milionários que saíam deste fundo diretamente para a conta geral da prefeitura, perdendo rastreabilidade. Uma movimentação proibida pela lei 14.113, de 25 de dezembro de 2020. Inicialmente, tais retiradas constavam nos extratos bancários como estornos; código que impossibilitava o rastreio fiscal dos montantes, porém, em retificação técnica posterior, o Banco do Brasil por meio de ofício enviado ao secretário municipal da Fazenda, Leandro Pinotti, classificou as retiradas como [highlight]Folha de Pagamento (FOPAG).[/highlight]
Segundo o documento da instituição financeira, a inconsistência está relacionada à atualização da tabela de codificação de receitas e despesas do Fundeb, determinada pela Portaria nº 1.052 do FNDE, publicada em 7 de novembro de 2025. A norma tornou obrigatória a exibição da finalidade das movimentações nos extratos bancários, funcionalidade implantada no sistema do banco em 15 de novembro do ano passado. Após essa atualização tecnológica, descrições novas passaram a aparecer inclusive em lançamentos realizados antes da vigência da portaria, provocando divergências na leitura dos extratos. Um dos casos envolve o [highlight]código 52[/highlight], que até então tinha a descrição [highlight]“52 – FOPAG” (Folha de Pagamento)[/highlight] e, [highlight]após a mudança[/highlight], passou a ser exibido como [highlight]“52 – Estorno de Repasse Indevido ou a Maior FNDE”.[/highlight]
Após o posicionamento oficial da Instituição financeira responsável por gerir os recursos dessa verba federal, classificando-as como folha de pagamento, nossa investigação percebendo que neste ponto o cenário havia mudado, mergulhou fundo na prestação de contas deste município aos órgãos de controle federais e o que constatamos é algo preocupante.
Embora a nota do banco saneie uma dúvida sobre a nomenclatura bancária, ela abre um abismo jurídico ainda mais profundo. Se o montante de aproximadamente [highlight]meio bilhão de reais[/highlight] retirado nos últimos cinco anos foi, de fato, destinado ao pagamento de pessoal, surge uma pergunta inevitável que a gestão municipal ainda não respondeu: [highlight]Esses valores foram integralmente declarados como folha de pagamento nos relatórios oficiais do SIOPE e do Ministério da Educação?[/highlight] O levantamento aponta uma impossibilidade matemática que cabe a gestão sanar.
O Saldo “Fictício” e a analogia do “Balde Furado”
A investigação realizada por este portal, cruzando os dados brutos de 2021 a 2024, revela que o reconhecimento desses débitos como “Folha de Pagamento” sugerem ser a confirmação das [highlight]inconsistências de saldos reportadas em matéria anterior mas que se tornam peça principal desse novo material[/highlight].
Para que o cidadão compreenda a natureza das inconsistências identificadas, utilizamos a analogia do [highlight]balde furado[/highlight]. Conforme apurado através do confronto direto entre os extratos bancários e as declarações oficiais da gestão, os indícios apontam para uma contradição técnica: enquanto os relatórios enviados ao Governo Federal sustentavam a informação de um ‘balde’ (o saldo do FUNDEB) com disponibilidade financeira, os registros bancários mostram que os recursos já haviam saído da conta. Essa divergência entre o que o banco registra e o que o município declara revela uma incompatibilidade que compromete a fidedignidade da prestação de contas.
Em 2021, a gestão declarou possuir uma disponibilidade de [highlight]R$ 23,6 milhões.[/highlight] Contudo, o extrato real do Banco do Brasil no último dia do ano registrava apenas [highlight]R$ 15 milhões.[/highlight] A diferença de mais de R$ 8,6 milhões aponta que a prefeitura “declarou” um saldo no papel divergindo do saldo bancário que consta nos extratos, cenário que indica que o recurso já havia sido debitado da conta, mas que o relatório oficial da prestação de contas ao SIOPE (Sistema de Informações sobre Orçamentos Públicos em Educação) matematicamente manteve registrado como saldo disponível, divergindo da realidade bancária.
A Inconsistência do “Encolhimento” e a Folha Inflada
A inconsistência documental sugere uma prática sistemática. Ao analisarmos o sistema SIOPE, percebe-se um padrão de informações conflitantes:
Em 2021, a prefeitura confessou na lista detalhada dentro do SIOPE, (CPF por CPF) um gasto de R$ 94,7 milhões com salários, mas no resumo para a fiscalização, o montante consolidado aparece reduzido para R$ 87,2 milhões.
Já em 2022 e 2024, o movimento foi inverso. No papel, a folha apresenta indícios contábeis de que foi inflada para tentar “encaixar” as saídas bancárias atípicas, mas a lista de funcionários real nunca alcançou os valores declarados no resumo.
A nota do Banco do Brasil, ao classificar os estornos como FOPAG, impõe um desafio de conciliação contábil. Se o dinheiro saiu para pagar salários, por que os saldos declarados ao SIOPE continuaram elevados, divergindo da realidade dos extratos? A evidência sugere que a gestão inseriu manualmente valores superiores na [highlight]Linha 54 (Saldo Conciliado)[/highlight] do sistema federal O que resulta na apresentação do cumprimento de metas constitucionais, enquanto o dinheiro real já não estava mais nas contas.
O Colapso da Lógica em 2024 e o Ajuste de 45 Minutos
O desdobramento mais complexo desta análise ocorreu em 2024, quando a gestão declarou um índice de aplicação de [highlight]100,28%[/highlight] nos profissionais da educação. É uma impossibilidade física: o relatório afirma que gastou mais do que o total recebido e, simultaneamente, declara que ainda sobraram [highlight]R$ 16,8 milhões[/highlight] em caixa. No mundo real, os extratos bancários de 31 de dezembro de 2024 e 1º de janeiro de 2025 confirmou que o saldo (sobras) era de apenas R$ 11,7 milhões.
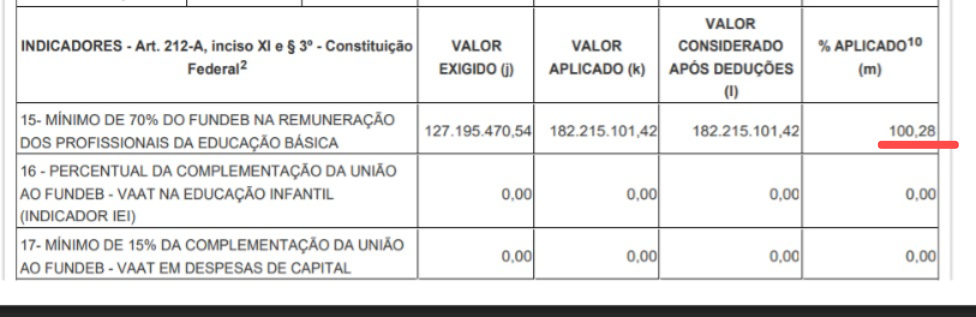 Imagem 01 – Repare na porcentagem do valor aplicado em educação em 2024 (é acima de 100%.)
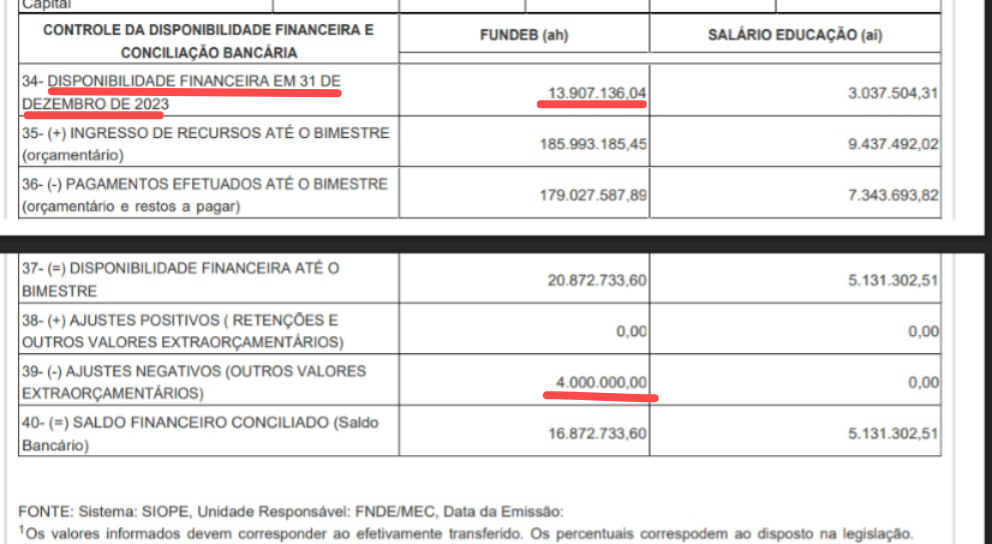 imagem 02- Observe o valor declarado na linha Saldo Financeiro Conciliado ( esse valor foi o que a gestão declarou acomo sobras para iniciar o ano seguinte R$16.872.733,60)
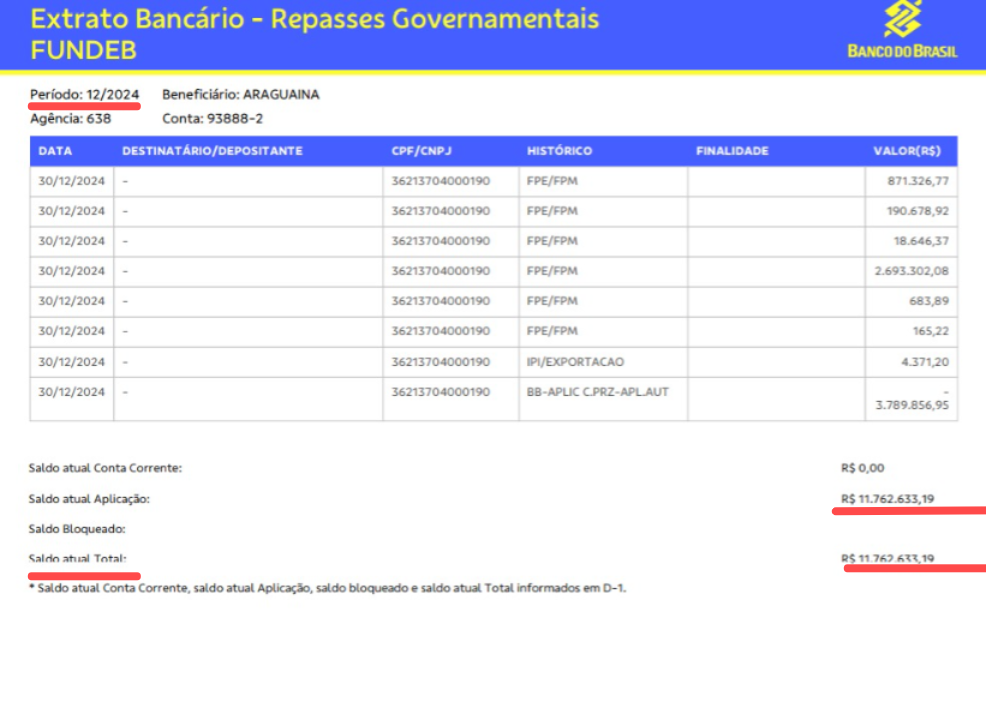 Imagem 03- Repare que enquanto foi declarado ao Ministério da Educação que o saldo em 31 de dezembro de 2024 era de R$16,8 milhões, o extrato bancário mostra pouco mais de 11 milhões.
[highlight]O rastro do desespero técnico ficou registrado no histórico do SIOPE[/highlight]: O Governo Federal rejeitou o arquivo da prestação de contas de 2024 três vezes consecutivas por inconsistência de dados. A aceitação só ocorreu na quarta tentativa, após uma [highlight]retificação de dados processada em 45 minutos[/highlight] — tempo recorde para tentar conciliar um abismo de milhões entre o que o banco registrava e o que a prefeitura precisava declarar.
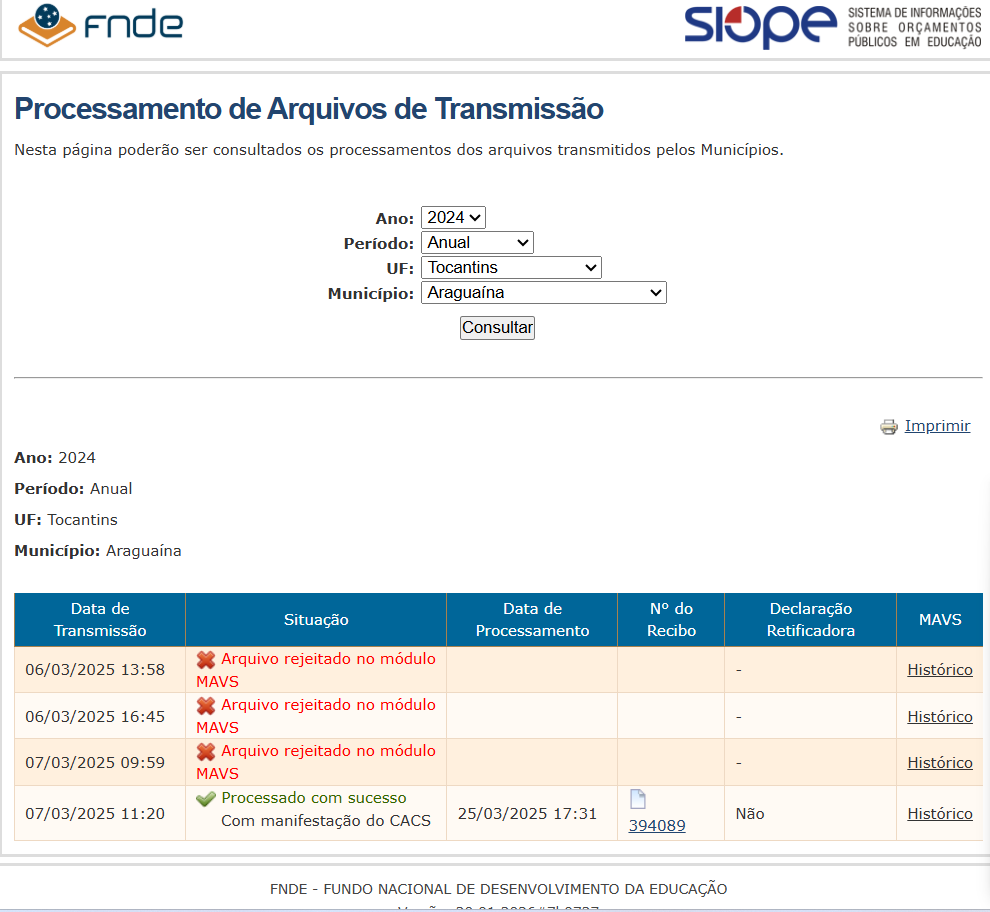 Imagem 04- Captura de Tela Transmissão SIOPE 2024
Na imagem acima, repare no motivo da rejeição da declaração: Quando um município vai declarar esse fechamento anual, e o sistema rejeita o arquivo de transmissão com o motivo [highlight]MAVS, significa que o sistema do governo federal detectou uma inconsistência grave entre o que foi declarado no relatório e o que ele “esperava” encontrar com base nos dados financeiros e contábeis. [/highlight]
[highlight]veja os principais motivos que ocasionam essa rejeição:[/highlight] O sistema pode ter detectado que o Saldo de Abertura de um ano não coincide com o [highlight]Saldo de Fechamento[/highlight] do ano anterior. Se a prefeitura disse que terminou 2023 com R$ 10 milhões, mas tentou abrir 2024 dizendo que tinha R$ 13 milhões (Como a variação de R$ 3 milhões não identificada na imagem 01), o MAVS trava a transmissão na hora.
Outra possibilidade é a de que o sistema pode ter detectado erro na disponibilidade financeira (saldo que deveria ter na conta), pois se o servidor do município que alimenta esse sistema digita um valor de saldo final que não possui lastro nas receitas e despesas informadas ao longo do ano, o sistema também gera o erro MAVS. [highlight]É um sinal de que a conta não fecha matematicamente dentro das regras do FNDE.[/highlight]
O terceiro motivo que ocasiona esse erro, é quando o sistema detecta falta de nexo entre o banco e o papel pois, embora o SIOPE não tenha acesso direto ao extrato do Banco do Brasil, o MAVS valida se os [highlight]ajustes extraorçamentários [/highlight](como aqueles valores redondos de 3 ou 4 milhões que destacamos na imagem 02) possuem justificativa lógica. Se a gestão tenta [highlight]registrar saldo sem correspondência no extrato[/highlight] bancário para bater a meta dos 25% (MDE) ou dos 70% (FUNDEB), o MAVS identifica que o valor declarado é incompatível com o fluxo de caixa.
Diante dos fatos, pode-se concluir que: O Governo Federal identificou a inconsistência e não aceitou os dados de primeira.
Ocorreu o que profissionais ligados a área de contabilidade chamam de ajuste manual de convergência que é um “ajuste” feito na declaração para o documento ser aceito pelo sistema dos órgãos federais (como nas tentativas de 45 minutos que constam na imagem abaixo). Resumindo; [highlight]a gestão teve que alterar manualmente os valores de saldo ou despesa até que o MAVS parasse de acusar o erro.[/highlight]
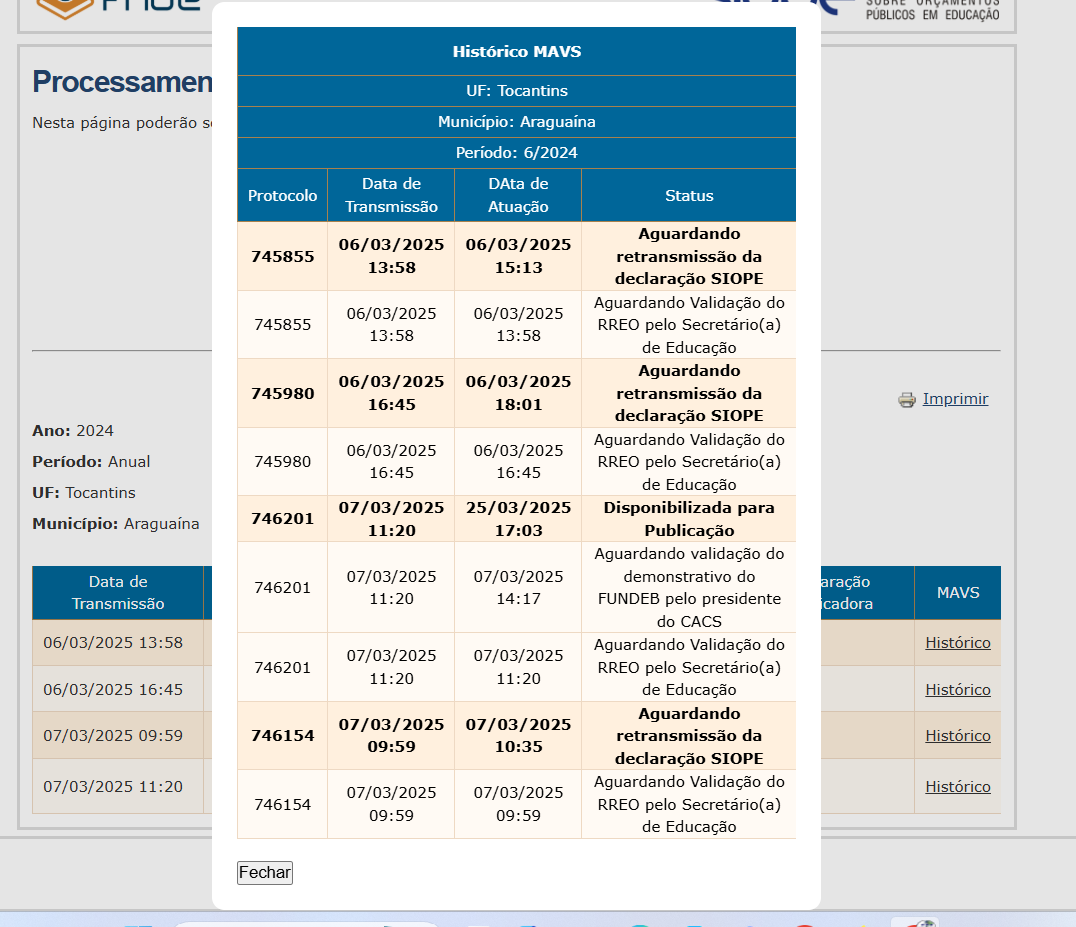
É importante ressaltar que [highlight]essa movimentação atípica nas transmissões dessas declarações do município de Araguaína aos órgãos federais, é um padrão da gestão[/highlight] pois a referida situação consta em todos os anos do período investigado.
O Silêncio dos Cofres
A retificação do Banco do Brasil não elimina as inconsistências; ela as acentua. Se os R$ 502 milhões movimentados sob o Código 52 agora declarados oficialmente como FOPAG, foram folha de pagamento, a analise dos documentos indicam que a possível omissão desses gastos nos relatórios anuais pode ter servido para impedir que o índice de gastos com pessoal ultrapassasse os limites da [highlight]Lei de Responsabilidade Fiscal.[/highlight]
O rastro está nos extratos. [highlight]A fidedignidade exigida pelo Novo FUNDEB (Lei 14.113/2020) não admite “saldos de papel”[/highlight]. Cabe agora às autoridades competentes determinar se Araguaína vive uma gestão pública transparente ou um padrão recorrente de divergências informacionais perante os órgãos federais.
Este veículo de comunicação trás os fatos e deixa o espaço aberto a Prefeitura de Araguaína, caso queira se manifestar.
[box type=”info” ]Nota: Este portal mantém os documentos originais e extratos que serviram de base para esta investigação, ressaltando que a alteração retroativa de nomes nos extratos bancários não possui o poder de sanear descompassos orçamentários já consolidados nos exercícios anteriores. Ressaltamos ainda que os documentos utilizados nessa investigação continuam disponível nos portais oficiais de cada orgão. SIOPE, Portal de Transparência do Município de Araguaína, Extratos bancários FUNDEB. Todos são de acesso público e estao disponíveis para acesso livre de qualquer cidadão.[/box]
[box type=”note” ]É dever deste veículo de comunicação trazer a informação clara e documentada para o cidadão. Não cabe a este portal condenar ou apontar culpados sem o devido processo legal, mas sim expor os fatos e documentos que, por si só, questionam a gestão dos recursos públicos. Nosso papel é fiscalizar e informar; o papel de julgar e punir pertence exclusivamente aos órgãos competentes, como o Ministério Público e o Tribunal de Contas, aos quais estes dados estão agora submetidos pelo crivo da opinião pública. Informamos que o conteúdo deste material fundamenta-se nos princípios da Lei de Responsabilidade Fiscal (LC nº 101/2000), na Lei Federal nº 14.113/2020 (Novo FUNDEB) e nas normas de transparência e fidedignidade contábil exigidas pelo FNDE/SIOPE, bem como no direito constitucional de acesso à informação e na liberdade de imprensa.[/box]
