A administração pública de Aragominas atravessa um momento de severa prestação de contas diante da sociedade e dos órgãos de controle. Após um longo rito processual, a Coordenadoria de Análise de Contas e Acompanhamento da Gestão Fiscal (COACF) do Tribunal de Contas do Estado do Tocantins emitiu na última segunda feira 30, a Análise de Defesa nº 093/2026. O documento é contundente: as justificativas apresentadas pela gestão municipal não foram suficientes para sanar irregularidades graves, culminando na recomendação formal para que o pleno da Corte emita um parecer prévio pela rejeição das contas consolidadas do exercício de 2024, sob responsabilidade do gestor Francisco Rodrigues, conhecido publicamente como Marcos Alexandre.
A Linha do Tempo de uma Gestão sob Auditoria
O desfecho atual é o resultado de uma cronologia de fiscalização que este veículo vem acompanhando de perto. Tudo começou com o Relatório de Análise nº 355/2025, seguido pelo Relatório Complementar nº 81/2025, ambos de 2025, que levantaram as primeiras suspeitas de que o orçamento municipal estava sendo gerido ao arrepio das leis fiscais. Em outubro de 2025, noticiamos as inconsistências então detectadas pelo TCE/TO, que incluíam a abertura irregular de créditos e suspeitas de omissão de receitas na gestão municipal. Em janeiro de 2026, a Corte de Contas deu a última oportunidade para que o prefeito e o contador apresentassem suas alegações de defesa. No entanto, o novo parecer técnico de março de 2026 confirma que [highlight]o que era suspeita tornou-se uma constatada irregularidade técnica pela COACF.[/highlight]
O Mistério dos Valores Retidos: A Diferença no Imposto de Renda
Um dos pontos que mais causa estranheza e preocupação técnica diz respeito ao Imposto de Renda Retido na Fonte (IRRF). Para que o cidadão entenda: todos os meses, a prefeitura desconta um valor do salário dos seus servidores para repassar ao próprio cofre municipal, dinheiro este que deve ser reinvestido na cidade. A auditoria identificou que a prefeitura informou ter retido R$ 96.972,71 dos trabalhadores, mas, curiosamente, apenas R$ 7.066,87 foram registrados como efetivamente arrecadados no caixa.
A gestão não conseguiu explicar para onde foram os R$ 89.905,84 de diferença ou por que esse valor não foi escriturado corretamente. Na visão dos auditores, essa situação pode indicar uma tentativa de reduzir artificialmente a receita da cidade. Na prática, se a prefeitura diz que arrecadou menos do que a realidade, ela acaba sendo “obrigada” a investir menos dinheiro em setores vitais, como a manutenção de escolas e postos de saúde, uma vez que esses investimentos são calculados com base na receita total.
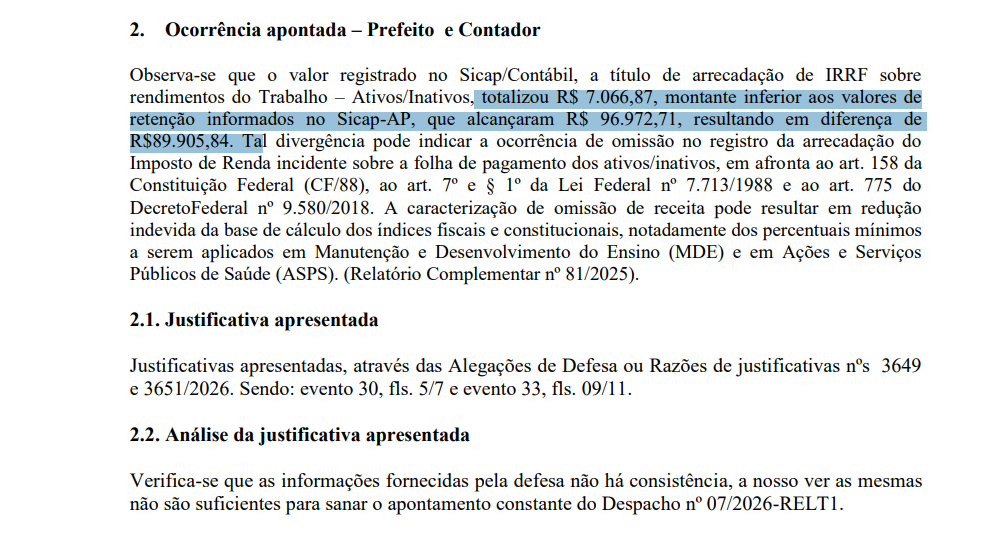 Clique na imagem acima para acessar o documento completo
Gastos Sem Lastro: O Perigo das “Pedaladas” Orçamentárias
A saúde financeira de um município depende de um princípio básico: não se pode gastar o que não se tem. Contudo, o relatório técnico aponta que a Prefeitura de Aragominas ignorou essa regra ao abrir créditos adicionais — que são autorizações para novos gastos — em valores muito superiores ao dinheiro que realmente sobrou do ano anterior. Em um dos casos, na fonte de recursos vinculados por lei, o gasto autorizado superou o saldo real em R$ 415.243,06.
Essa prática, conforme descrito pela COACF, fere diretamente a Lei de Responsabilidade Fiscal e a Lei Federal 4.320/1964. É o equivalente a uma pessoa que, sabendo que tem apenas R$ 1.000 na conta, decide emitir cheques que somam R$ 5.000. O resultado é um déficit orçamentário que, no caso de Aragominas, deixou áreas como a saúde e o setor cultural com rombos financeiros que não possuem cobertura legal, comprometendo a continuidade de serviços públicos essenciais.
Ocultação de Dívidas e Ineficiência na Arrecadação
A transparência patrimonial também foi severamente questionada. Enquanto o Tribunal de Justiça informou que a prefeitura possui uma dívida de R$ 902.799,80 em precatórios — que são dívidas reconhecidas judicialmente —, a gestão municipal registrou apenas R$ 558.015,87. Essa diferença de R$ 344.783,93 sugere que a prefeitura não contabilizou corretamente seu endividamento real perante o judiciário.
Além de gastar além da conta e apresentar divergências em dívidas, a gestão mostrou-se ineficiente em cobrar o que lhe é devido. O índice de recuperação da dívida ativa, que é o dinheiro que empresas e cidadãos devem de impostos ao município, foi de apenas 1,40%. Isso demonstra que, enquanto falta dinheiro para o básico, a prefeitura apresenta baixa eficácia para reaver os recursos que poderiam aliviar as contas públicas.
O Peso da Lei e o Futuro Político
O parecer da auditora Inez Ribeiro Borges de Souza é o último estágio técnico antes do julgamento político. Ao considerar [highlight]a maioria das justificativas da defesa como “não sanadas” ou “insuficientes”[/highlight], a COACF envia uma mensagem clara sobre a gravidade da gestão fiscal em Aragominas.
O processo agora segue para a Procuradoria Geral de Contas (MPC), que emitirá um parecer jurídico sobre o caso. Após essa etapa, os Conselheiros do Tribunal de Contas levarão o processo a julgamento no Plenário, onde decidirão se transformam a recomendação da auditoria em um Parecer Prévio oficial. Somente após esse veredito do Tribunal é que o processo será encaminhado à Câmara Municipal de Vereadores, que detém o poder de julgamento final. Caso os vereadores sigam o diagnóstico técnico e rejeitem oficialmente as contas, o gestor poderá enfrentar as sanções da Lei da Ficha Limpa, além de possíveis desdobramentos na esfera da improbidade administrativa. O que está em jogo não é apenas um trâmite burocrático, mas a transparência e o respeito ao dinheiro do contribuinte de Aragominas.
Caso a Prefeitura de Aragominas queira se manifestar sobre os fatos apresentados nessa matéria, o espaço está aberto.
[box type=”shadow” ]Nota da Redação: As informações contidas nesta reportagem foram extraídas integralmente de documentos públicos do Tribunal de Contas do Estado do Tocantins (TCE/TO), especificamente da Análise de Defesa nº 093/2026 constante no Processo nº 11476/2025. Reiteramos que a missão deste veículo de comunicação é estritamente jornalística, pautada no dever de informar a sociedade sobre os fatos documentados pelos órgãos de controle. Esclarecemos que este portal não possui atribuição legal para julgar atos administrativos ou apontar culpados; tal competência cabe exclusivamente ao Tribunal de Contas, ao Ministério Público e, em última instância, ao Poder Legislativo Municipal, respeitados os princípios constitucionais da ampla defesa e do contraditório. O espaço permanece aberto para manifestações oficiais dos citados.[/box]