ATUALIZAÇÃO (17/03/2026)– DESFECHO DA INVESTIGAÇÃO: Este portal informa aos leitores, autoridades e órgãos de controle que os fatos narrados nesta reportagem foram objeto de apuração oficial pelo Tribunal de Contas do Estado do Tocantins (TCE-TO), por meio do Procedimento Apuratório Preliminar (PAP nº 983/2026). Em decisão proferida no Despacho nº 247/2026-RELT6, a 6ª Relatoria do Tribunal determinou o ARQUIVAMENTO do processo, após o Banco do Brasil e a Prefeitura de Araguaína apresentarem esclarecimentos técnicos. A Corte de Contas concluiu que as movimentações de “meio bilhão de reais” sob o polêmico “Código 52” (Estorno) referiam-se, na realidade, ao pagamento de folha de pessoal, tratando-se de um erro sistêmico de nomenclatura por parte da instituição financeira. Ressaltamos que esta investigação jornalística foi o instrumento que provocou a transparência dos dados, forçando o reconhecimento do erro tecnológico pelo banco e a prestação de contas detalhada pela gestão municipal. A íntegra do desfecho e a análise dos documentos finais podem ser conferidas em nossa matéria de encerramento do caso clicando aqui
Essa matéria foi atualizada em 19/01/2026. O portal Norte em Pauta revisou o levantamento técnico dos extratos bancários do Fundeb/2025 para garantir precisão absoluta nos dados apresentados. A análise consolidou que R$ 119.186.948,42 foram retirados via “Código 52 até novembro — valor este reconhecido pela Prefeitura em nota. O montante global da investigação, que atinge R$ 135.445.972,68, engloba transferências mensais sem justificativa nominal totalizando R$ 2.153.205,81 e a folha de pagamento de dezembro, mês em que a gestão regularizou o código da operação (Código 42), revelando a finalidade real dos recursos movimentados de forma atípica nos meses anteriores
NOTA: A retificação do Banco do Brasil em 27/01, ao afirmar que o Código 52 refere-se a ‘Folha de Pagamento’, corrobora a tese desta reportagem: a gestão utilizou a conta do FUNDEB como ‘conta de passagem’. Ao transferir o valor bruto da folha para outras contas municipais sob um código genérico, a prefeitura interrompeu o ciclo de rendimentos das aplicações financeiras da educação e impediu a rastreabilidade individualizada dos pagamentos, ferindo o Artigo 25 da Lei Federal nº 14.113/2020.
A Redação desse portal de notícias informa que ao tomar ciência do equivoco do Banco do Brasil referente aos estornos, atualizou a nomenclatura das matérias relacionadas ao assunto. Convém ainda informar que a nota emitida pelo banco do brasil, implicou somente no fato de os valores estarem classificados com um código equivocado, não implicando no fato de o montante em questão, não ter sido declarados nos órgãos oficiais SIOPE / Ministério da Educação / Governo Federal. Leia nota de Esclarecimento do Banco do Brasil, Referente ao Codigo 52 clicando aqui
Um levantamento detalhado realizado pelo portal Norte em Pauta nos extratos bancários da conta específica do Fundo de Manutenção e Desenvolvimento da Educação Básica (Fundeb) do Município de Araguaína, revelou uma movimentação financeira atípica ao longo do exercício de 2025. Embora as apurações preliminares tivessem detectado inicialmente o montante de R$ 119,1 milhões, uma análise técnica exaustiva dos lançamentos consolidou que o valor total movimentado pela gestão municipal para o caixa geral e folha de pagamento atingiu [highlight]R$ 135.445.972,68[/highlight].
Deste montante, a própria Prefeitura de Araguaína, em nota oficial enviada a este portal, reconheceu o valor de [highlight]R$ 119.186.948,42[/highlight] movimentado sob o Código 52. O valor total da análise, [highlight]que ultrapassa os R$ 135 milhões[/highlight] ao somar as transferências de dezembro e as movimentações mensais sem justificativa, revela que a gestão interrompeu os Código 52 apenas no último mês, quando migrou para o Código 42
A vitrine da Previdência
A análise detalhada mês a mês mostra que a prefeitura manteve o rastro de transparência sobre as movimentações do Fundeb apenas em uma parcela das obrigações. Cerca de [highlight]R$ 36,1 milhões[/highlight] foram repassados diretamente da conta do Fundo para o Instituto de Previdência (Impar) e sindicatos durante o ano. Esta prática funcionou como uma [highlight]espécie de vitrine de legalidade, possivelmente utilizada para evitar alertas imediatos desses órgãos, que monitoram rigorosamente as contribuições.[/highlight] Enquanto esta parcela dos encargos estava visível, o volume principal do recurso — correspondente aos salários líquidos dos servidores — era movimentado de forma obscura para a conta geral do município, por meio dos estornos.
Essa afirmação se baseia no fato de que, durante quase todo o período de janeiro a novembro de 2025, a movimentação direta para pagamento de salários na conta do Fundeb foi praticamente inexistente. À exceção de três lançamentos isolados em novembro, que somaram [highlight]R$ 700.530,97[/highlight] sob o Código 42 (uma fração mínima diante do volume total da folha), o volume principal dos salários líquidos dos servidores era movimentado de forma obscura para a conta geral do município por meio do Código 52.
Já no mês de dezembro, esses estornos para o caixa geral do município foram interrompidos e os pagamentos dos servidores da educação junto com os repasses previdenciários, já aparecem de forma mais robusta nas movimentações. Tal situação deixa claro que os estornos que retiraram milhões de reais mensalmente da conta do Fundeb para a conta da prefeitura eram para usar na folha de pagamento que não foi registrada na conta do fundeb; impossibilitando a rastreabilidade do recurso assegurado pela [highlight]Lei nº 14.113, de 25 de dezembro de 2020.[/highlight]
É importante ressaltar que ao analisar o valor direcionado à folha de pagamento no mês de dezembro; único mês rastreável na conta do do fundeb, pôde se constatar que o valor gasto é de aproximadamente o valor que era retirado mensalmente sob a rúbrica do código 52. O valor exato de gastos com pessoal que foram feitos de forma transparente, no mês de dezembro foi de R$ 18.697.748,06. Sendo que desse total, R$ 14.105.818,45 foram repassados sob o código 42 TRANSF. RECUR. PAGTº SALAR. PROFIS. EDUC. Diante disso, é seguro afirmar que as retiradas mensais realizadas durante todo o ano sob o véu do REPASSE INDEVIDO OU A MAIOR – Código 52, são quase o valor de uma folha mensal inteira de repasses salariais e 13º.
Além dos repasses à previdência, o levantamento detectou um fluxo constante de transferências para a conta geral que totalizaram [highlight]R$ 2.153.205,81[/highlight] ao longo do ano, sem qualquer identificação de beneficiário, somando-se ao montante principal retirado via estornos.
A Engrenagem do Resgate Automático
A investigação identificou uma estratégia técnica conhecida como resgate automático de aplicações, que impactou o potencial financeiro da educação. Por lei, o dinheiro do Fundeb deve permanecer em uma aplicação financeira para gerar rendimentos enquanto não é utilizado, conforme o [highlight]Artigo 212-A da Constituição Federal.[/highlight] No entanto, a apuração comprovou que, sempre que a prefeitura comandava uma retirada sob o código de estorno, o sistema bancário realizava um resgate no valor exato daquela saída para cobrir o saldo na conta corrente.
Para o leitor entender melhor: imagine que a conta de aplicação é como um reservatório de água que recebe um fluxo constante de rendimentos. Quanto mais tempo o recurso fica lá, mais o saldo aumenta. No entanto, toda vez que a gestão realizava um “estorno”, era como se um ralo fosse aberto. Para evitar que a conta corrente ficasse negativa, o sistema retirava o valor que estava aplicado para cobrir a saída. Ou seja: [highlight]o fluxo de rendimentos era constantemente interrompido,[/highlight] impedindo que o montante gerasse o retorno financeiro esperado para o reinvestimento, por exemplo, nas escolas.
O mês de julho de 2025 exemplifica o pico dessa operação. [highlight]Somente naquele mês, as retiradas via estorno somaram R$ 14,8 milhões.[/highlight] No dia 4 de julho, especificamente, as movimentações totalizaram R$ 12,5 milhões, [highlight]forçando o banco a executar um resgate automático de igual valor na mesma data[/highlight]. Essa manobra retirou o recurso da conta protegida do Fundeb para a conta geral, fazendo com que a verba perdesse sua vinculação exclusiva. Especialistas indicam que essa [highlight]prática viola o Artigo 25 da Lei Federal nº 14.113/2020[/highlight], que veda o uso dessas contas como “contas de passagem”, expondo o recurso a riscos de bloqueios judiciais por dívidas alheias ao ensino.
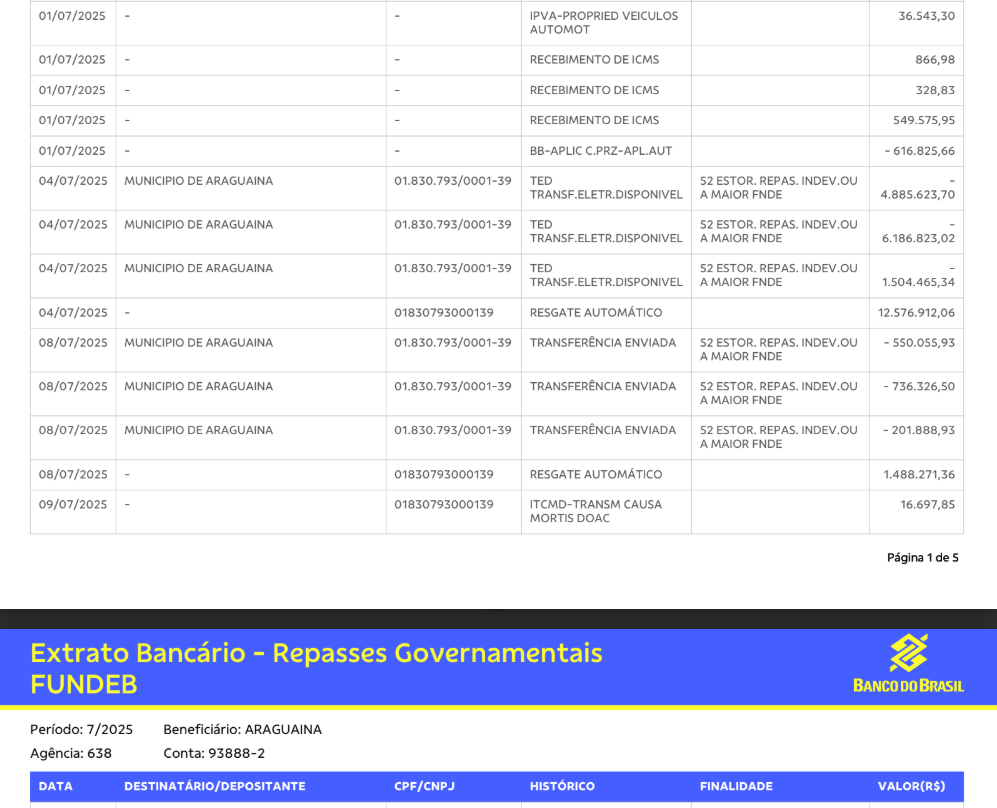 Clique para Ampliar – Extrato de julho de 2025 revela a engrenagem de retiradas. Observe que nos dias 04 e 08, os valores retirados sob o ‘Código 52’ (estorno) são cobertos instantaneamente por resgates automáticos de aplicações financeiras, interrompendo o ciclo de rendimentos da educação.
Pagamentos Ocultos e Repasses a CPFs
O levantamento também detectou falhas na identificação de despesas e pagamentos de boletos com valores elevados sem a indicação do beneficiário no extrato. Além disso, foram encontrados repasses diretos para CPFs de pessoas físicas, realizados de forma isolada do cronograma da folha. Um dos casos é o de Raimunda Nonata Pires Azevedo, que recebeu transferências mensais ao longo do ano.
[highlight]Em cruzamento de dados realizado pela nossa redação, o nome da beneficiária não foi localizado em nenhuma das bases do Portal da Transparência (Ativos ou Inativos). A falha foi confirmada por testes realizados no sistema de busca do município, que operou normalmente para outros perfis, mas não retornou dados sobre o vínculo de Raimunda.[/highlight] Embora a gestão alegue que tais repasses decorrem de determinação judicial, a ausência de registro oficial no portal dificulta o controle social e contraria a Portaria nº 807/2022 do FNDE, que exige a identificação nominal de todo destinatário de recursos do Fundeb.
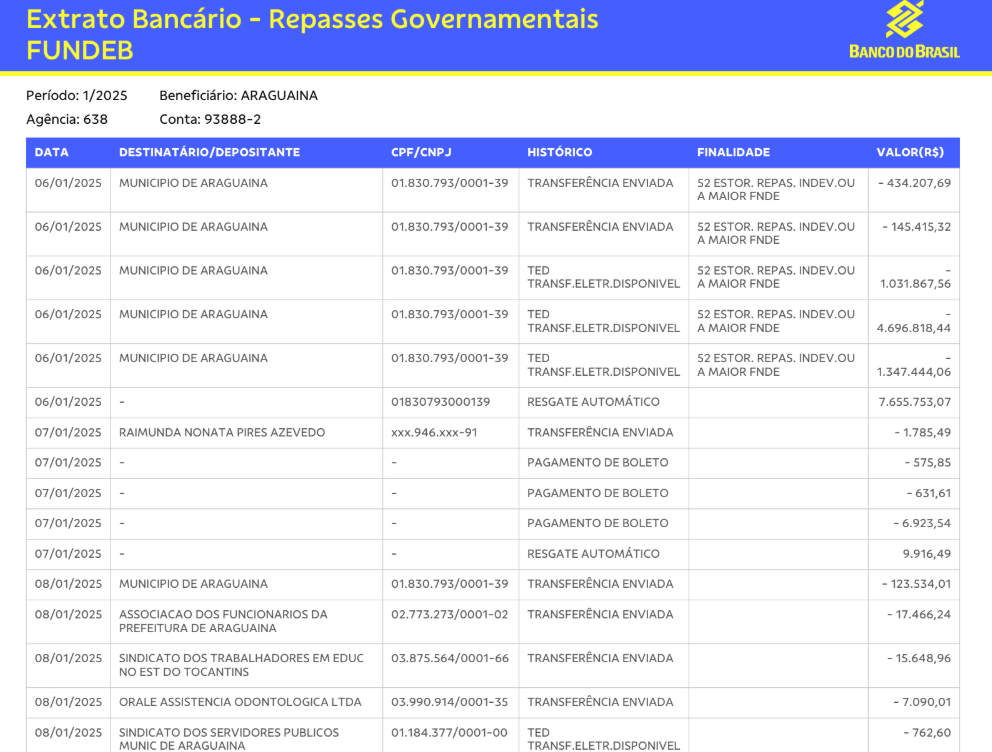 Clique para Ampliar – Trecho do extrato bancário do Fundeb (janeiro/2025) evidenciando repasse para pessoa física e pagamentos de boletos sem identificação do beneficiário final.
A Súbita Regularização em Dezembro
Em dezembro, ao analisar o encerramento do exercício financeiro, como já mencionamos, constatou-se que a prefeitura interrompeu as retiradas via estorno. Curiosamente, tanto os repasses previdenciários quanto o pagamento de salários foram realizados diretamente da conta do Fundeb, utilizando o código bancário correto: o [highlight]Código 42.[/highlight]
Essa mudança brusca sugere um caráter estratégico para a prestação de contas anual ao Tribunal de Contas do Estado (TCE). Ao realizar os pagamentos pela conta correta no último mês, a gestão consolida o balanço anual sob uma aparência de normalidade, mitigando riscos de rejeição imediata das contas, conforme os ritos da [highlight]Lei de Responsabilidade Fiscal.[/highlight]
O contraste é revelador: enquanto de janeiro a novembro a gestão utilizou o ‘véu’ do Código 52 para movimentar [highlight]R$ 119,1 milhões[/highlight], em dezembro o fluxo de [highlight]R$ 14,1 milhões[/highlight] foi finalmente regularizado via Código 42. Ao somar esses valores às transferências sem justificativa nominal ([highlight]R$ 2,1 milhões[/highlight]), o levantamento consolida um fluxo global de [highlight]R$ 135,4 milhões[/highlight] que saíram da conta específica do Fundo, evidenciando que a transparência só foi priorizada no encerramento do exercício.
Hierarquia e Atribuições Institucionais
No organograma de uma administração municipal do porte de Araguaína, a operacionalização das contas bancárias segue fluxos definidos por competências técnicas. De acordo com os manuais de gestão bancária pública, a utilização de rubricas específicas, como o Código 52, exige uma indicação manual no sistema no momento da transferência. No nível operacional, cabe à Tesouraria Municipal a execução dessas transações e o manejo do gerenciador financeiro.
A nível estratégico, a Secretaria de Finanças detém a atribuição de planejar o fluxo de caixa municipal e validar as movimentações financeiras. Paralelamente, a Secretaria de Educação figura como a ordenadora de despesas da pasta, possuindo o dever institucional de acompanhar a execução orçamentária e garantir que a destinação dos recursos do fundo ocorra de forma rastreável.
No topo da estrutura, o Prefeito Municipal responde pela conformidade global das contas e pela nomeação dos gestores. Conforme o [highlight]Decreto-Lei nº 201/1967 e a Lei Federal nº 8.429/1992[/highlight], a fiscalização sobre o uso de verbas federais vinculadas é um dever inerente ao cargo.
Diante da complexidade das movimentações e do volume de recursos envolvidos, cabe agora aos órgãos de fiscalização e controle externo a palavra final. O compartilhamento desses dados com as instituições fiscalizadoras é um passo natural para garantir a transparência na administração pública. O compromisso do Norte em Pauta é com a exposição clara dos fatos, deixando a cargo do Ministério Público e do Tribunal de Contas o julgamento técnico sobre a execução financeira relatada nesta reportagem.
O Portal Norte em Pauta preza pela precisão dos fatos. Por isso, disponibilizamos para consulta pública a íntegra dos extratos bancários da conta do Fundeb analisados nesta reportagem. Os documentos detalham todas as movimentações de janeiro a dezembro de 2025.
Acesse aqui os extratos oficiais do FUNDEB 2025.
A nossa redação entrou em contato com a Prefeitura de Araguaína e com a Secretaria de educação (SEMED). Foi solicitado um posicionamento sobre esse caso e em nota a Secretaria de Comunicação do Município nos enviou a seguinte resposta:
NOTA PORTAL NORTE EM PAUTA – GESTÃO DOS RECURSOS DO FUNDEB REFERENTE AO EXERCICIO DE 2025
A Prefeitura de Araguaína esclarece acerca da gestão do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (FUNDEB), referentes ao exercício de 2025:
Pagamentos realizados diretamente a CPFs específicos
Os pagamentos identificados de forma direta a CPFs, a exemplo do repasse à cidadã mencionada, decorrem do cumprimento de determinação judicial. Que estabelece o bloqueio de 20% dos vencimentos da servidora que integra o quadro da rede municipal de ensino, com ordem expressa para que o valor seja transferido diretamente pelo empregador neste no caso, o Município de Araguaína à pessoa física beneficiária.
Os repasses efetuados não configuram pagamento irregular, mas sim o estrito cumprimento de ordem judicial, devidamente registrada.
Pagamento de boletos bancários
Todos os pagamentos realizados por meio da conta do FUNDEB encontram-se devidamente registrados nos extratos bancários, os quais são acompanhados e analisados mensalmente pelo Conselho Municipal de Acompanhamento e Controle Social do FUNDEB, órgão legalmente constituído para fiscalizar a correta aplicação dos recursos.
Os boletos pagos referem-se, em sua maioria, a impostos e encargos vinculados à folha de pagamento da educação, possuindo identificação do tipo de recolhimento e da respectiva conta arrecadadora. Todos os pagamentos são rastreáveis, atendendo às normas de controle, transparência e prestação de contas exigidas pelos órgãos fiscalizadores.
Movimentações sob a rubrica Código 52 – Estorno de Repasse Indevido ou a Maior (FNDE)
Em relação ao montante de R$ 119.186.948,42 identificado sob a rubrica Código 52, a Secretaria Municipal da Educação esclarece que não reconhece a prática de estornos na conta do FUNDEB.
A conta do Fundo concentra movimentações financeiras de grande volume, em razão de sua finalidade principal. Somente no exercício de 2025, a folha da educação municipal foi liquidada no valor de R$ 170.320.248,62, o que demonstra a dimensão dos recursos administrados.
As movimentações registradas são resultadas de transferências de receitas vinculadas, com destaque para três fontes principais: Cota-parte do ICMS; Fundo de Participação dos Municípios (FPM) e Repasses constitucionais do FUNDEB.
Por se tratarem de receitas provenientes da arrecadação tributária, os valores variam conforme o comportamento econômico e fiscal. As classificações contábeis refletem ajustes técnicos e operacionais próprios da execução orçamentária e financeira, não representando desvio de finalidade.
Rastreabilidade e aplicação dos recursos
A Prefeitura de Araguaína reafirma que os recursos do FUNDEB são aplicados exclusivamente em Manutenção e Desenvolvimento do Ensino (MDE), conforme determina a Lei Federal nº 14.113/2020. Todo o processo é submetido a controles internos, acompanhamento do Conselho do FUNDEB e fiscalização dos órgãos de controle externo, assegurando transparência, legalidade e responsabilidade na gestão dos recursos públicos.
[box type=”note” ]Nota da Redação: O Portal Norte em Pauta preza pelo contraditório e pela ampla defesa. Informamos que este espaço permanece aberto para novas manifestações da Prefeitura de Araguaína, da Secretaria Municipal de Educação ou de qualquer um dos citados, caso surjam novos esclarecimentos técnicos ou fatos que complementem as informações apresentadas nesta reportagem.[/box]